


NEWS
民法典视角下抵押财产转让效力及商品房预售同意函的司法认定
作者:庄和律所 发布时间:2026-08-24 19:30:52点击:562
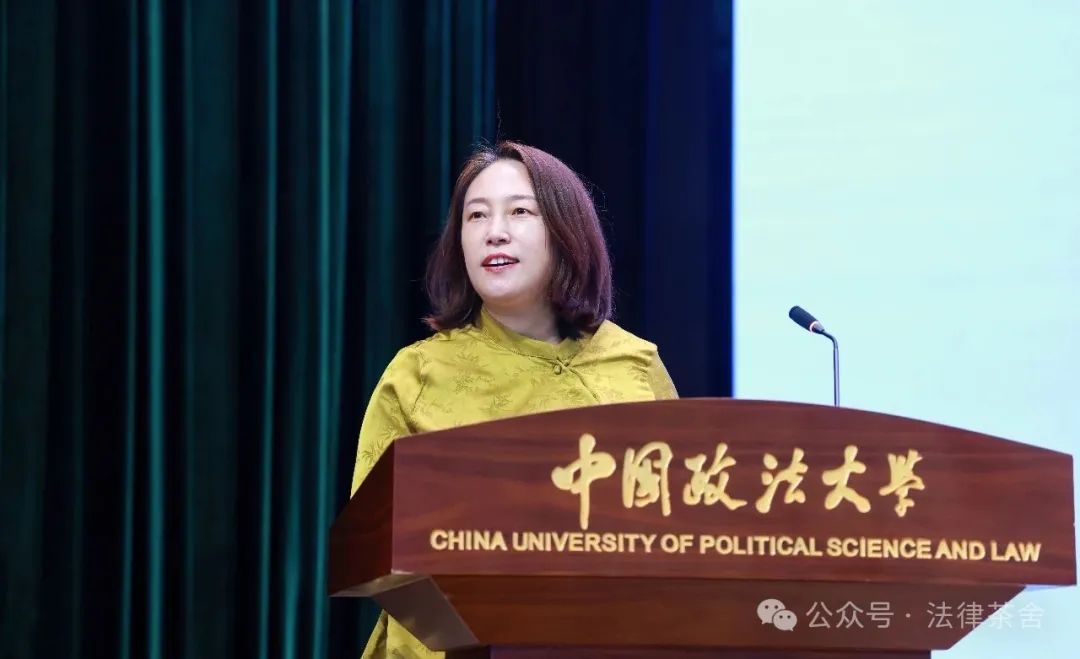
树英律师:北京庄和律师事务所主任,中国政法大学法学学士、工商管理硕士,美国哥伦比亚大学访问学者,疑难案件论证中心主任,企业合规师,潍坊仲裁委、中卫仲裁委、玉林仲裁委仲裁员,北京多元调解中心调解员,中国政法大学等多所院校校外导师、兼职讲师,北京市律师协会刑诉委委员。
执业领域:企业合规法律顾问、刑事辩护。刑事方面,通过把握刑事案件办理过程中各个环节的辩点和策略,实现当事人重罪转轻罪、轻罪轻刑、疑罪从无的辩护。主办过多起合规案件、反舞弊案件、重大疑难交叉案件,通过专业沟通,风险把控,系统操作,运用法律武器切实维护当事人的合法权益,取得了显著的效果。
联系电话: 010-53381383,400-998-2139
摘要:《民法典》第 406 条重构抵押财产转让规则,改变原《物权法》立场,平衡抵押权追及效力与财产流转自由,司法实践对抵押权人同意转让的效力存在三种裁判分歧。房地产预售中银行出具的同意销售函效力是争议焦点,程序性许可函仅解除处分限制,不消灭抵押权;附资金监管解押条件的函件,条件成就才产生解押义务。抵押权消灭须有明确放弃意思表示并完成注销登记。权利冲突时,商品房消费者生存权优先可排除强制执行,普通买受人无该优先权,预售资金监管是保障债权的重要手段,司法应结合文书内容、登记、监管情况综合判定各方权益。
关键词:抵押财产转让;同意销售函;抵押权追及效力
抵押财产转让规则的制度设计,核心在于平衡抵押权追及效力与财产流转自由,是我国担保法律制度的重要命题。我国立法在不同时期对该问题秉持不同立场,契合了各阶段经济社会的发展需求与政策导向。在房地产交易实践中,开发商常以建设用地使用权、在建建筑物为抵押向银行申请贷款,且需凭借抵押权人出具的同意销售函办理商品房预售许可。该文书的法律效力直接决定抵押权人、开发商、购房人三方的权利义务划分,亦是司法实践中的疑难争议问题。从原《物权法》第191条到《民法典》第406条,抵押财产转让的法律适用分歧始终存在。厘清商品房预售场景下同意销售函的法律效力,既是统一司法裁判尺度的迫切需求,也是规范房地产交易秩序、平衡多方主体权益的关键所在。
一、抵押财产转让同意效力的司法裁判分歧
原《物权法》严格限定抵押财产转让条件,规定未经抵押权人同意,抵押人不得处分抵押财产。《民法典》第406条确立了抵押权追及效力,同时认可当事人禁止或限制抵押财产转让约定的法律效力。司法实践中,针对抵押权人同意转让抵押财产的行为效力,形成了三种对立的裁判观点。
第一种观点认为,抵押权人同意转让即视为放弃抵押权,抵押权自同意之日归于消灭,买受人取得无权利负担的房屋所有权,抵押权人仅可就转让价款优先受偿。但该观点缺乏立法依据,原《物权法》及《民法典》均明确列举了担保物权消灭的法定情形,抵押权人同意转让并未纳入其中,推定其放弃抵押权属于过度扩张意思表示解释范围,极易损害抵押权人的合法权益。
第二种观点主张,抵押权人同意转让不消灭抵押权,仅将抵押权的效力客体从抵押财产实物转换为转让价款,抵押权人丧失物上追及权,仅可就价款优先受偿。该观点以价款代位主义为核心,兼顾了财产流转自由与抵押权保护,但存在明显实践漏洞。若开发商挪用预售资金、未以价款清偿债务或提存,抵押权人将无法实现债权,而购房者也可能因抵押权存续面临房屋被强制执行的风险。
第三种观点强调,抵押权放弃需以明确意思表示为前提,抵押权人单纯同意转让,仅系许可抵押人行使处分权,不产生价款代位效果,抵押权依旧存续于标的物之上,仅在价款实际清偿或提存后消灭。但该解读会使得原《物权法》价款处置的强制性规定沦为空文,造成抵押权人获得双重保障、抵押人与买受人权益处于不确定状态的利益失衡局面。
民法典担保制度司法解释进一步细化了禁转约定的效力:已登记的禁转约定可产生物权限制效力,未登记的不得对抗善意受让人。据此,抵押权人同意转让的法律性质发生本质变化,其核心是解除对抵押人处分权的约定限制,而非放弃自身抵押权。同时,《民法典》第406条第二款构建了分层权利保障体系,将价款优先受偿权设定为补充性救济,仅在财产转让可能损害抵押权时,抵押权人方可请求抵押人以转让价款提前清偿或提存,最大限度尊重抵押人的正常处分自由。
二、商品房预售同意销售函的文义效力区分
抵押权的放弃需具备明确的意思表示及配套注销行为,单纯同意转让不构成抵押权消灭事由。实践中各地住建部门普遍要求开发商提供银行同意销售函方可办理预售许可,而银行出具的文书内容差异,直接决定其法律效力,主要分为两类情形。
一是程序性预售许可同意。此类文书仅为配合开发商完成行政审批,明确约定抵押权保持不变,或仅概括许可项目整体销售,未附加解押、资金监管等条件。该类同意仅解除禁转约定,不产生放弃抵押权的效果,民法典框架下不影响抵押权的追及效力。
二是附条件解押的销售同意。部分银行函件明确承诺在购房资金到位后配合办理解押手续,并绑定预售资金监管机制,约定购房款优先用于清偿贷款。该类文书属于附条件的抵押权处分约定,仅在资金监管到位、条件成就时,银行负有解押义务,未实际注销登记前,抵押权依然合法存续。若开发商挪用资金,银行仍可主张抵押权,但需承担监管失职的相应责任。
综上,除非同意销售函明确载明放弃抵押权、注销抵押登记等内容,且银行实际配合完成解押流程,否则仅为程序性许可,不能认定抵押权消灭,这一认定规则也契合信贷风险防控与市场交易各方的合理预期。
三、买受人权利与抵押权冲突的解决路径
在抵押权存续的预售场景中,买受人取得的是附权利负担的房屋所有权,一旦开发商无力偿债,抵押权与买受人权利必然产生冲突,司法实践中需区分买受人身份确定权利顺位。
商品房消费者的生存权具有优先性。依据执行异议之诉司法解释,满足查封前订立合法合同、支付对应价款、房屋用于家庭居住三项条件的消费者,即便知晓房屋存在抵押,亦可排除抵押权强制执行,抵押权人仅能通过预售监管资金实现债权。同时,买受人可依法主张房屋交付与过户登记权利。
此外,买受人可通过代为清偿规则消灭抵押权,若其在诉讼中足额交付价款清偿主债权,可请求法院判令银行注销抵押权。而普通房产买受人不享有权利优先性,无法排除抵押权强制执行,仅能向开发商主张违约责任。实践中法院多采用带押拍卖方式处置房产,兼顾交易稳定与抵押权效力。
预售资金监管是抵押权人实现债权的核心保障。监管账户资金可优先清偿银行贷款,阻断抵押权追及效力;若资金未监管或被挪用,银行需举证转让行为损害抵押权,方可主张价款优先受偿,否则仅能依托追及权实现权利。银行未尽监管义务的,需承担相应过错责任。
综上,《民法典》重构了抵押财产转让规则,预售同意销售函仅为行政审批配套文件,原则上不消灭抵押权。司法实践中需结合文书文义、禁转约定登记状态、资金监管情况综合认定效力,区分商品房消费者与普通买受人的权利顺位,在保障不动产交易自由的同时,维护金融担保秩序的稳定。
编辑:崔仁杰
审核:杨树英
律所简介:庄和律所Base中国北京,立志成为全球中资企业ESG合规管理、刑事辩护、争议解等重大法律风险防控之咨询专家团队。我们信仰庄信有爱,天地人和。
联系方式:18110123109;
邮箱:Zhuanghelawfirm@163.com。


来源:北京庄和律所根据相关会议资料、专家观点汇总整理,欢迎广大网友批评指正
【版权声明】版权归作者或者原作者所有,仅供学习赏析之用,若涉及权限问题,烦请通过email向ysy_95@qq.com邮箱发送邮件告知,我们将立即反馈并解决 。感谢您的关注和支持!
 客服1
