


NEWS
隐名股权交易的税务司法协调路径探析
作者:庄和律所 发布时间:2026-09-18 10:40:46点击:303
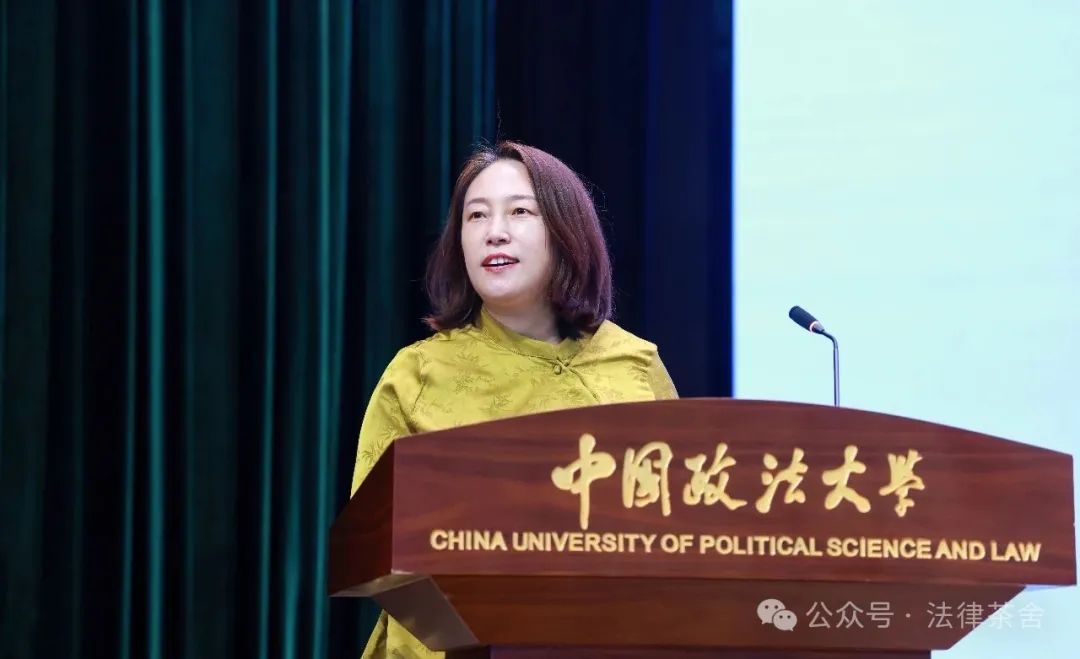
树英律师:北京庄和律师事务所主任,中国政法大学法学学士、工商管理硕士,美国哥伦比亚大学访问学者,疑难案件论证中心主任,企业合规师,潍坊仲裁委、中卫仲裁委、玉林仲裁委仲裁员,北京多元调解中心调解员,中国政法大学等多所院校校外导师、兼职讲师,北京市律师协会刑诉委委员。
执业领域:企业合规法律顾问、刑事辩护。刑事方面,通过把握刑事案件办理过程中各个环节的辩点和策略,实现当事人重罪转轻罪、轻罪轻刑、疑罪从无的辩护。主办过多起合规案件、反舞弊案件、重大疑难交叉案件,通过专业沟通,风险把控,系统操作,运用法律武器切实维护当事人的合法权益,取得了显著的效果。
联系电话: 010-53381383,400-998-2139
摘要:本案是隐名股权受让引发的股权转让涉税行政争议。王某转让股权,税务机关仅依据工商登记核定股权原值,不认可其向隐名股东支付的购股款及代缴税款,计征个税与滞纳金。纠纷根源为税法形式课税与民商事实质重于形式的法理冲突。法院核查发现税务机关前后对同一笔交易评价不一致,存在重复征税风险。合议庭运用穿透式审判,通过多方会商推动行政争议实质性化解。案件提示审理此类案件应穿透形式要件,平衡税收公益与纳税人私益,推动税法司法协同,沉淀类案裁判规则。
关键词:股权转让;股权原值;实质课税
一、案件基本情况与核心争议焦点
2020 年 5 月,王某转让其持有的某专利商标代理有限责任公司部分股权,本次股权转让总收入为 2200 万元。2023 年 11 月,国家税务总局北京市海淀区税务局第一税务所作出税务处理决定,核定王某就本次股权转让所得应缴纳个人所得税 3598500 元,并加收滞纳金 743090.25 元。王某不服该征税决定,核心抗辩理由为税务机关未完整核算其股权取得成本,致使计税基础认定偏高。王某随即向海淀区税务局提起行政复议,复议机关维持原税务处理决定。王某仍不服,遂向人民法院提起行政诉讼。
依据税收征管相关法律规定,个人转让股权的应纳税所得额,以股权转让收入减除股权原值和合理费用后的余额为准,适用 20% 的个人所得税税率。本案双方对股权转让收入、交易产生的合理费用均无异议,争议焦点集中于股权原值的核定范围。
税务机关认定,仅认可王某自工商登记显名股东处受让股权所支出的 400.2 万元计入股权原值。而王某主张,其曾向案外人汤某平受让股权,实际支付转让价款 160 万元,还代为承担汤某平股权转让对应的个人所得税 397361 元,上述款项均属于取得股权的必要成本,应当在计算应纳税所得额时予以扣除。
税务机关未认可该部分支出,执法逻辑遵循形式课税原则,将工商登记公示信息作为认定纳税主体与交易效力的核心依据。由于汤某平早已不是公司工商登记股东,税务机关在税法层面不认可该股权转让行为的效力,因此王某向汤某平支付的相关款项不计入法定股权原值。
本案裁判难点突出。若简单维持被诉税务处理决定,王某真实支出的股权取得成本无法税前扣除,极易引发重复征税,违背税收公平原则与量能课税的基本要求;倘若直接撤销税务处理决定,则会冲击税收征管依托商事登记建立的固有征管体系,影响同类股权代持涉税案件的执法稳定性。为避免简单一判了之、案结事难了,合议庭以实质性化解争议为目标,组织多轮协调磋商。最终税务机关在现行法律框架内,向当事人退还多征税款及部分滞纳金,并同步统筹处理多名同类主体的股权涉税诉求,批量化解企业股权交易潜藏的涉税矛盾,实现行政争议实质性化解。
二、开展专业研判,夯实案件审理法律根基
为准确把握争议本质,合议庭在审理阶段开展体系化专业研判,从法律规范、商事逻辑、类案参考三个维度梳理多层法律关系,明晰审理方向。
一是梳理现行法律规范,厘清底层法理冲突。合议庭系统研读《中华人民共和国个人所得税法》、国家税务总局 2014 年第 67 号公告等法律法规与规范性文件,明确本案表面争议是股权取得成本能否税前扣除,深层矛盾则是税法形式课税原则与民商事法律 “实质重于形式” 原则的适用冲突。税法重在维护征管秩序,依托登记外观判断交易效力;民商事法律侧重还原客观交易事实,认可隐名持股、实际出资等真实状态,两项法律原则适用上的分歧,是本案争议产生的根源。
二是结合商事会计逻辑,界定交易法律属性。股权原值核定涉及成本归集、资产确认等会计学专业内容。合议庭结合基础会计原理,区分股权转让对价、代缴税款、交易杂费的不同法律性质,辨析会计核算口径与税法计税口径的差异,判断案涉款项是否满足税前扣除条件,打通司法审查与商事事实认定之间的专业壁垒。
三是检索梳理同类案件,统一案件裁判尺度。合议庭检索全国范围内隐名股东转让股权、股权代持类涉税行政案件,归纳司法裁判与税务执法的总体趋势。当前同类案件已形成较为统一的裁判倾向:在坚守形式课税基础原则的前提下,可通过税务核查、纳税人申报等法定程序,对真实发生且具备合理性的股权取得成本予以认可,防范重复征税问题。合议庭结合类案裁判规则,向双方客观释明法律适用趋势,为争议协调化解提供合规支撑。
三、深挖执法内在逻辑,找准争议化解突破口
税务机关不予认可案涉股权成本的核心理由,在于汤某平并非工商登记股东,二人之间的交易不产生税法层面效力,相关支出不能计入股权原值。经法院核查,王某 2017 年从汤某平处受让股权时,已依法履行代扣代缴义务,就该笔交易申报并缴纳个人所得税,税务机关当时完成税款征收,实质上已经认可该笔隐名股权交易在税法上的效力。
针对同一笔股权交易,税务机关在前期征税环节认可交易法律效力,后续核定股权成本阶段却否定该交易效力,前后执法评价存在矛盾,违反行政行为确定力与行政一致性原则。合议庭对两套执法逻辑进行法律推演:若认定 2017 年的征税行为合法有效,王某实际支付的股权取得成本理应依法扣除,否则将造成同一交易重复征税,不当加重纳税人负担;如果否定该笔交易的税法效力,则前期征税行为缺乏法律依据,属于征管履职瑕疵。无论采取何种认定逻辑,原税务处理决定均存在法律缺陷。
本案矛盾的根源在于,王某向隐名股东汤某平受让股权,实际支付转让款并代为缴纳税款,但依据税收法定原则,存在股权代持安排时,该笔税款本不应由汤某平承担。纳税主体认定偏差,直接导致税务机关在核算王某应纳税款时,未对相关支出予以扣减。合议庭秉持客观审慎态度,并未片面否定行政机关的执法行为,而是围绕禁止重复征税原则与行政合理性原则,同税务机关开展专业会商,探索历史遗留隐名股权交易的合规处置路径,推动行政机关跳出原有处理结论,主动协同化解纠纷。
四、深化协同会商,分层沟通凝聚处置共识
为在法治框架下平衡多方利益,合议庭依托专业会商机制,采取分层沟通方式稳步推进协调工作,拟定合法可行的处置方案。
一方面,依托法官会议开展集体研判。合议庭汇总案件事实、法律争议与裁判风险,划定调解工作底线,严守税收法定原则,守住国家税收利益底线,在法律允许范围内确定退税、滞纳金调整、统筹处置同类案件的综合性方案。
另一方面,实施分层精准沟通。面向税务机关,重点阐释行政行为逻辑统一、防范重复征税、统一同类案件执法尺度的法律要求;面向当事人,客观说明税法审查标准与诉讼裁判风险,合理引导当事人调整诉求预期。通过背对背调解与面对面协商相结合的方式,逐步弥合双方分歧,最终达成一致处置方案。
五、案件审理启示与后续工作思路
本案属于典型涉税行政争议案件,妥善审结对同类案件审理、完善涉税争议化解机制具备重要参考价值,从中提炼四项审判经验。
第一,坚持穿透式审判思维。审理股权代持、隐名交易等由商事交易衍生的行政案件,不能局限于工商登记、书面协议等形式要件,应当穿透法律外观,全面审查交易背景、资金流向、历史征管记录,客观认定交易实质,防止机械套用法律条文。
第二,运用比例原则平衡多方利益。妥善把握税收公共利益与纳税人私权保护之间的平衡,在保障税收征管体系统一稳定的基础上,避免机械适用形式规则造成实体不公,防范重复征税、税负失衡等问题。
第三,构建跨部门协同治理模式。健全司法机关与税务机关常态化业务沟通渠道,破除涉税信息壁垒,统一隐名持股认定、股权原值核定、成本扣除等事项的执法与司法标准,从源头减少同类涉税行政争议。
第四,固化个案审判经验。本案以调解方式结案,不具备裁判既判力,但案件形成的审查思路与法理适用标准仍有参考价值。针对前置征税的隐名股权原值认定、成本抵扣等疑难事项梳理审判流程,把个案实践成果转化为类案审理指引,提升涉税行政案件审判质效。
编辑:崔仁杰
审核:杨树英
律所简介:庄和律所Base中国北京,立志成为全球中资企业ESG合规管理、刑事辩护、争议解等重大法律风险防控之咨询专家团队。我们信仰庄信有爱,天地人和。
联系方式:18110123109;
邮箱:Zhuanghelawfirm@163.com。


来源:北京庄和律所根据相关会议资料、专家观点汇总整理,欢迎广大网友批评指正
【版权声明】版权归作者或者原作者所有,仅供学习赏析之用,若涉及权限问题,烦请通过email向ysy_95@qq.com邮箱发送邮件告知,我们将立即反馈并解决 。感谢您的关注和支持!
 客服1
