


NEWS
一年内在多国居住,如何判定税务居民身份——国内法与税收协定的双层判断
作者:庄和律所 发布时间:2026-11-02 15:27:19点击:68
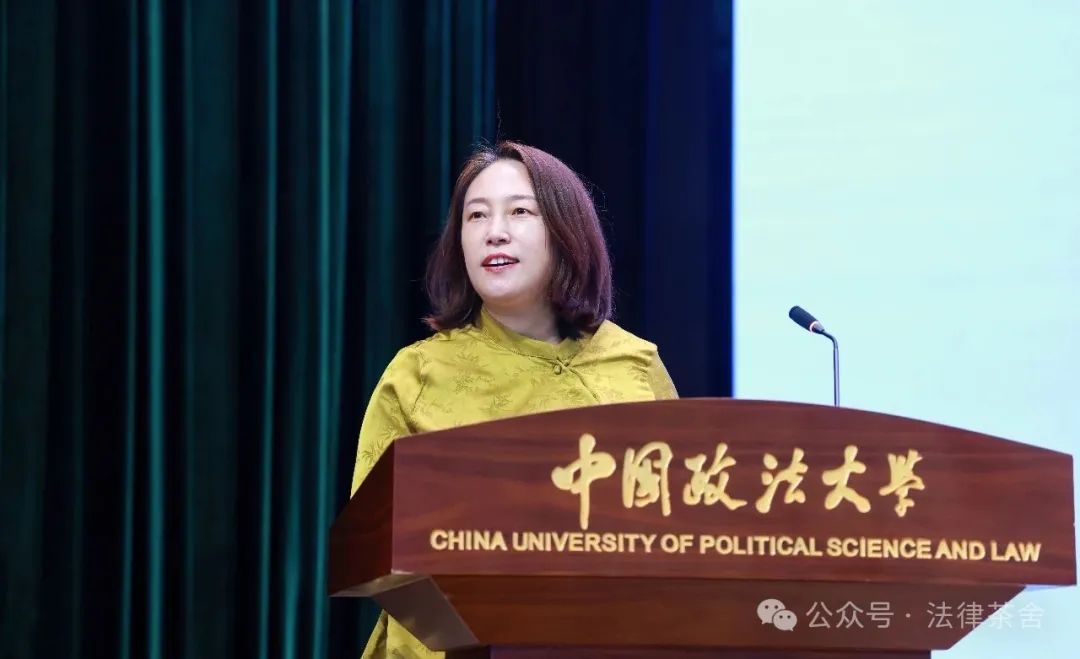
树英律师:北京庄和律师事务所主任,中国政法大学法学学士、工商管理硕士,美国哥伦比亚大学访问学者,疑难案件论证中心主任,企业合规师,潍坊仲裁委、中卫仲裁委、玉林仲裁委仲裁员,北京多元调解中心调解员,中国政法大学等多所院校校外导师、兼职讲师,北京市律师协会刑诉委委员。
执业领域:企业合规法律顾问、刑事辩护。刑事方面,通过把握刑事案件办理过程中各个环节的辩点和策略,实现当事人重罪转轻罪、轻罪轻刑、疑罪从无的辩护。主办过多起合规案件、反舞弊案件、重大疑难交叉案件,通过专业沟通,风险把控,系统操作,运用法律武器切实维护当事人的合法权益,取得了显著的效果。
联系电话: 010-53381383,400-998-2139
摘要:税务居民身份的判断分为两层:第一层是各国国内法,一个人可能同时符合两个国家的居民标准;第二层是税收协定中的“加比规则”,用于在双重居民情形下确定协定意义上的居民身份、避免双重征税。分析顺序通常为永久性住所、重要利益中心、习惯性居所、国籍,仍未解决时由双方主管当局协商。对跨境居住者而言,制作全年时间轴、完成国内法与协定双层分析、保存完整证据包,是合规的基础。
关键词:税务居民;双重居民;税收协定;加比规则;重要利益中心
一、居民身份判断的国内法层与协定层
税务居民判断分为两层。第一层是各国国内法:有的国家以住所、家庭和经济利益中心判断,有的以183天、永久居所或其他测试判断,一个人可能同时符合两个国家的居民标准。第二层才是税收协定:当同一人被两国都认定为居民时,按相关协定中的“加比规则”确定协定意义上的居民身份,以减少双重征税。常见顺序是永久性住所、重要利益中心、习惯性居所、国籍,仍不能解决时由双方主管当局协商。
但这个顺序不是固定适用于所有协定的万能公式。每份协定的措辞、议定书和后续修订都可能不同,必须先确认中国与该国或地区之间是否生效、适用哪个版本,不能只凭网络上的一张通用顺序表判断。中国国内法以住所或183天为核心;一些国家还考虑永久居留、登记居民或州级居民规则。若只看居住天数,可能忽略住所和家庭联系;若只看永久性住所,又可能忽略实际生活和工作已经转移。双重居民因此不是罕见异常,而是跨境生活中需要专门处理的法律状态。
二、双重居民的形成原因与报送影响
CRS金融机构通常根据自我证明确定报送居民地。一个人在国内法上同时是两国居民、但尚未完成协定判断时,账户可能被报送到两个地方。协定判断也不能倒推为对银行自动生效;纳税人需要保存居民身份证明、住所使用情况、家庭成员位置、主要收入来源、社会关系和出入境记录。税务居民定义的差异因此是CRS执行中容易产生争议和重复报送的环节之一。
此外,成为一国税收居民不等于全球收入当然在该国全额纳税。还要看该国是否采用居民全球征税、是否有境外所得免税或抵免、所得来源如何认定、协定是否限制征税权;居民身份是入口,不是税额结论。“在A国住200天、在B国住160天”并不自动意味着A国是唯一居民国,若B国依据永久住所、国籍或登记居民标准仍认定其为居民,就可能形成双重居民。协定中的“国籍”也不是国内法上的税收居民判断标准,而是并列规则后段的次级因素,只有当永久性住所、重要利益中心和习惯性居所都无法解决时,才进入国籍或主管当局协商。
三、时间轴、协定分析与证据包制作
制作全年时间轴:把每一段居留对应到国家、日期、住所类型、同行家属、工作地点、主要银行账户和收入来源;对不足24小时的过境停留,按适用国内规则判断是否计入居住天数,不要用简单日历天数替代法定计算。再分别完成国内法和协定分析:先列出每个国家依据其国内法为何认为该人是居民,再检查税收协定的居民条款、消除双重征税条款和情报交换条款。对永久性住所,要区分“拥有房产”和“可供永久使用”;对重要利益中心,要综合家庭、职业、经济和政治文化联系,而不是只看工资支付地。
保存一套可复核的证据包,包括出入境记录、租约或产权文件、家庭成员居住证明、雇主派遣函、工资和纳税记录、主要账户活动和居民身份证明;发生居民身份变化时,及时更新银行、券商、保险机构和社会保险信息。留学生、数字游民和短期项目人员也应按同一方法分析,不能因为停留时间碎片化就省略居民身份判断——学习签证或旅游签证只说明入境目的,不代表当地税法一定不认定其为居民;远程工作者的实际工作地、客户来源和长期租住也可能改变事实联系。居民身份判断最忌“先选结论、后找证据”,更可靠的做法是让出入境、家庭、住房、工作、银行和纳税记录独立形成,再观察它们共同指向哪里;证据之间存在冲突时,要解释历史变化,而不是删除不利材料。
编辑:崔仁杰
审核:杨树英
律所简介:庄和律所Base中国北京,立志成为全球中资企业ESG合规管理、刑事辩护、争议解等重大法律风险防控之咨询专家团队。我们信仰庄信有爱,天地人和。
联系方式:18110123109;
邮箱:Zhuanghelawfirm@163.com。


来源:北京庄和律所根据相关会议资料、专家观点汇总整理,欢迎广大网友批评指正
【版权声明】版权归作者或者原作者所有,仅供学习赏析之用,若涉及权限问题,烦请通过email向ysy_95@qq.com邮箱发送邮件告知,我们将立即反馈并解决 。感谢您的关注和支持!
 客服1
