


NEWS
长期在境外工作,海外工资账户会被CRS通报吗——外派人员的身份与申报处理
作者:庄和律所 发布时间:2026-11-07 15:53:08点击:27
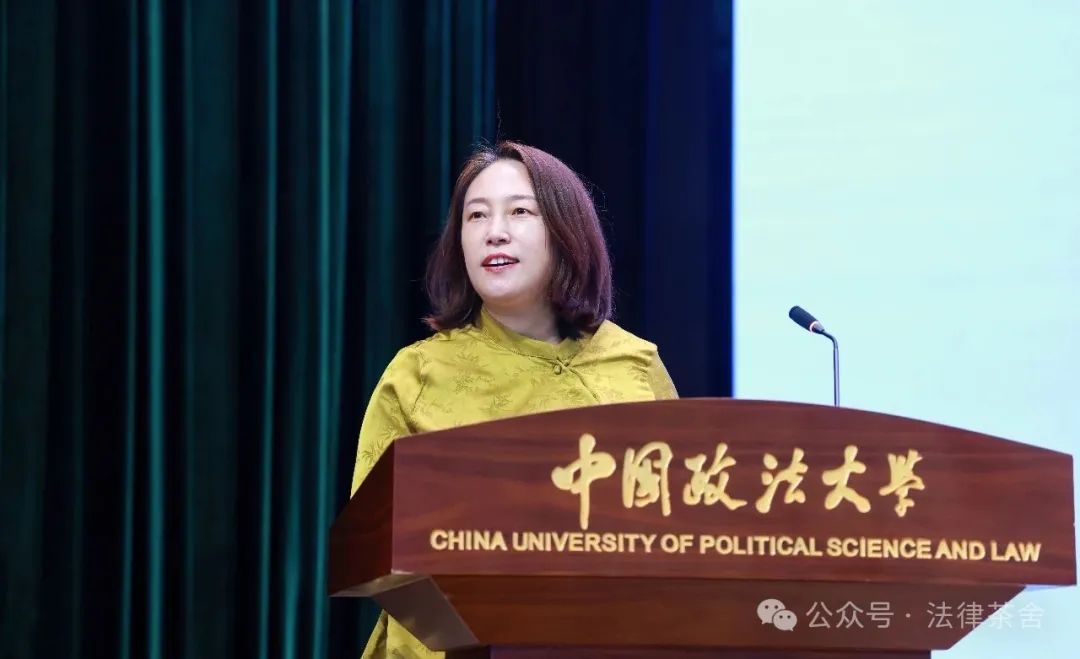
树英律师:北京庄和律师事务所主任,中国政法大学法学学士、工商管理硕士,美国哥伦比亚大学访问学者,疑难案件论证中心主任,企业合规师,潍坊仲裁委、中卫仲裁委、玉林仲裁委仲裁员,北京多元调解中心调解员,中国政法大学等多所院校校外导师、兼职讲师,北京市律师协会刑诉委委员。
执业领域:企业合规法律顾问、刑事辩护。刑事方面,通过把握刑事案件办理过程中各个环节的辩点和策略,实现当事人重罪转轻罪、轻罪轻刑、疑罪从无的辩护。主办过多起合规案件、反舞弊案件、重大疑难交叉案件,通过专业沟通,风险把控,系统操作,运用法律武器切实维护当事人的合法权益,取得了显著的效果。
联系电话: 010-53381383,400-998-2139
摘要:长期在境外工作本身不足以得出是否被通报的确定结论,需同时考察三点:该人相关年度是否仍被某国认定为税收居民;境外工资账户所在金融机构是否将其识别为需报送账户;账户所在地与中国是否已建立有效交换关系。外派安排常只改变工作地点而未同步迁移家庭、户籍和经济联系,容易形成双重居民、重复报送与申报错位。
关键词:境外工作;海外工资;税收居民;183天;境外所得申报
一、海外工资账户通报的三项条件
有可能被通报,但“长期在境外”本身不足以得出确定结论。需要同时看三件事:该人在相关年度是否仍被中国或其他国家认定为税收居民;境外工资账户所在的金融机构是否将其识别为需报送账户;账户所在地与中国是否已建立有效交换关系。中国身份证只是一个身份线索,不能代替居民身份判断。
如果此人仍属于中国税收居民,境外雇主支付的工资和其他境外所得可能进入中国个人所得税的申报与抵免分析;若其已经依法成为境外税收居民,且账户所在地只将其识别为当地居民,中国不一定是该账户的报送目的地。现实中更常见的是“两头都有联系”,因此可能出现双重居民、重复报送和税收协定适用问题。工资所得的来源地和居民地是两个不同问题:中国税收居民取得境外工作收入,可能需要在居民国合并申报;非居民仅就规定范围内的中国来源所得纳税,不能把“工资由境外公司支付”当成境外来源的充分条件。
二、为什么外派安排中身份联系与报送容易错位
外派工作经常只改变工作地点,没有同步改变家庭、住房、户籍、社会保险和主要经济联系。一个中国公民被派往境外工作,配偶和子女仍在中国生活,主要房产和投资也在中国,即使在境外停留较久,中国仍可能依据住所或重要利益中心主张居民管辖;反之,如果家庭整体迁移、长期租住当地住房、主要收入和社会关系已转移,境外居民身份也可能成立。
CRS不判断工资应在哪里纳税,只按银行掌握的税收居民信息报送账户。银行通常通过开户声明、地址、电话、税号和持续关系管理识别居民地。外派人员若开户时声明中国税收居民、后来没有更新,账户可能继续按中国居民报送;若错误声明外国居民,也可能在其他资料比对中被发现并要求更正。是否适用183天规则、境外支付免税、税收协定和境外税额抵免,要看年度身份、雇主安排、工作地点和所得性质。外派人员的风险高低取决于安排是否一致:若劳动合同、工作地、出入境记录、家庭居住和税务申报都支持同一居民地,银行报送与纳税处理通常较容易解释;若彼此分离,即使每份文件单独看都有理由,组合起来也可能形成需要核实的矛盾。
三、外派事实、申报义务与账户声明核对
先确认外派合同和事实安排:劳动合同主体、实际工作地、工资支付账户、社保缴纳、住房由谁提供、家属是否随行、每次回国时长以及是否在其他国家取得居民证明,并按年度整理。再核对居民身份和申报:对照中国法下的住所与183天标准、目的地国内法和税收协定,判断是否存在双重居民;对中国居民个人,核对境外工资是否已计入综合所得或按规定申报,境外已纳税额是否具备抵免凭证;对无住所居民,单独核算六年规则和境外支付境外所得的免税条件。最后核对账户报送:确认境外银行留存的税收居民声明与实际身份一致,发生迁移后及时更新,并保留工资单、雇佣合同、出入境记录、境外纳税证明和汇率资料。
申报时应避免两个极端:一是把全部境外工资都视为免税,忽略居民身份、所得来源和境外支付条件;二是把已汇回国内的全部金额都当工资,重复计算本金和生活费回流。正确处理是把境外工资收入、税后结余汇回、其他账户调拨分开,并依据境外纳税凭证计算可抵免税额。若外派期间在两地都缴纳了工资税,应建立“收入、境外税额、抵免限额、应补税额”逐年表,抵免不是把境外税额从账户余额中直接扣除,而是按中国税法计算抵免限额。雇主提供的税收平衡协议、假设税和实际税单也要厘清,不能把公司报销的税款当成个人已纳税款;涉及股权激励的,还要区分工资薪金与财产转让的不同税务时点。频繁往返人员还需把“工作天数”和“居住天数”分开,按适用规则逐日核对,不能用年度工资单上的工作天数替代出入境记录。
编辑:崔仁杰
审核:杨树英
律所简介:庄和律所Base中国北京,立志成为全球中资企业ESG合规管理、刑事辩护、争议解等重大法律风险防控之咨询专家团队。我们信仰庄信有爱,天地人和。
联系方式:18110123109;
邮箱:Zhuanghelawfirm@163.com。


来源:北京庄和律所根据相关会议资料、专家观点汇总整理,欢迎广大网友批评指正
【版权声明】版权归作者或者原作者所有,仅供学习赏析之用,若涉及权限问题,烦请通过email向ysy_95@qq.com邮箱发送邮件告知,我们将立即反馈并解决 。感谢您的关注和支持!
 客服1
