


NEWS
股东以借款形式投入项目公司开发建设资金的性质认定
作者:庄和律所 发布时间:2026-11-16 11:14:53点击:0
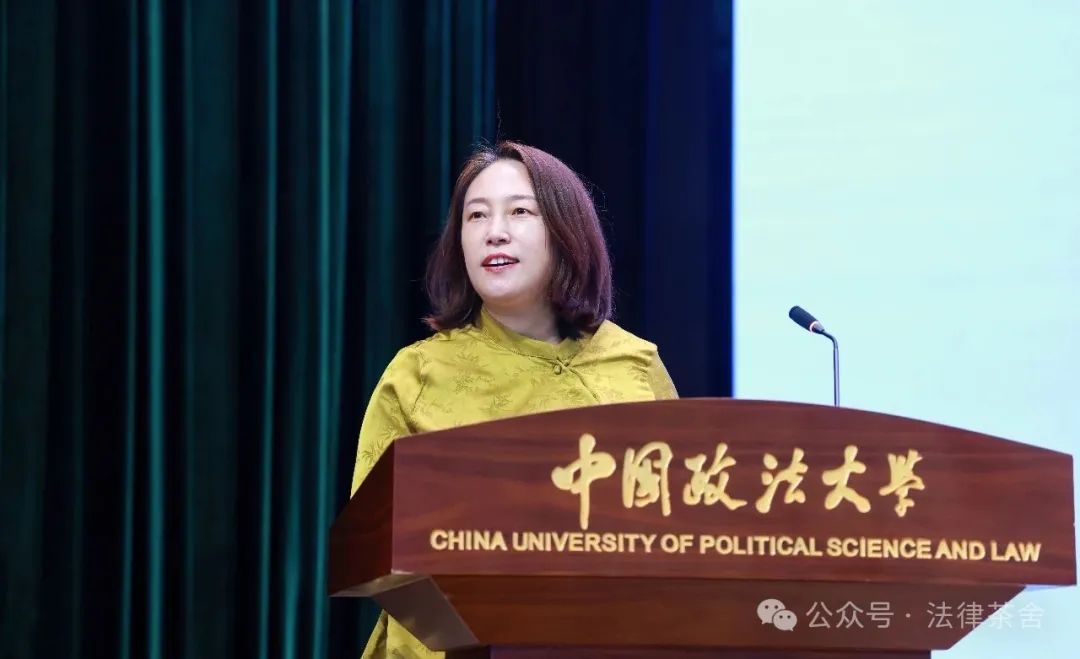
树英律师:北京庄和律师事务所主任,中国政法大学法学学士、工商管理硕士,美国哥伦比亚大学访问学者,疑难案件论证中心主任,企业合规师,潍坊仲裁委、中卫仲裁委、玉林仲裁委仲裁员,北京多元调解中心调解员,中国政法大学等多所院校校外导师、兼职讲师,北京市律师协会刑诉委委员。
执业领域:企业合规法律顾问、刑事辩护。刑事方面,通过把握刑事案件办理过程中各个环节的辩点和策略,实现当事人重罪转轻罪、轻罪轻刑、疑罪从无的辩护。主办过多起合规案件、反舞弊案件、重大疑难交叉案件,通过专业沟通,风险把控,系统操作,运用法律武器切实维护当事人的合法权益,取得了显著的效果。
联系电话: 010-53381383,400-998-2139
摘要:房地产项目公司股东常以“借款”名义按持股比例追加开发资金,行业下行后引发大量返还资金纠纷,司法实践存在借款说与投资说两种分歧观点。款项性质认定不能仅依据协议文字,应坚持实质判断标准,围绕借贷关系 “到期还本付息” 核心特征,结合项目公司资本规模、运营模式、账册凭证等证据探求真实意思。同时需兼顾固定资产投资资本金监管规则与资本显著不足的裁判精神,区分一般商事主体与房地产项目公司,防范股东借 “小股大债” 转嫁投资风险,平衡各方主体利益。
关键词:房地产项目公司;股东投入;小股大债;款项性质认定;项目资本金;实质判断
一、司法实践中存在两种对立观点
房地产行业深度调整背景下,项目公司股东之间、股东与项目公司之间的纠纷明显增多。其中一类典型争议是,股东以其曾 “出借” 给项目公司的资金为由,主张项目公司返还开发建设投入。我国房地产开发实行项目公司制,由专门设立的项目公司作为独立法人从事开发建设,并独立承担民事责任。房地产属于资金密集型行业,开发投入动辄数亿,而项目公司注册资本往往远低于实际所需资金。实践中,股东多约定按持股比例、根据项目资金需求 “以借款形式” 追加投入。
借款说据此认为,既然约定了 “以借款形式”,双方即成立借贷关系,股东有权请求返还。其依据是人民法院案例库入库参考案例 —— 阿拉尔市某国有资产投资有限责任公司诉酒泉某化工有限公司借款合同纠纷案(2023-16-2-103-005)的裁判观点:股东为公司运营投入目标公司的款项,属于公司债务,而非投资款。
投资说则认为,股东设立项目公司的目的就是开发特定房地产项目,在认缴资本远低于开发所需资金的情形下,约定按资金需求投入,实质是投资而非借贷。项目亏损、房屋尚未交付时,股东以借贷为名索回资金,实为规避投资风险。此类情形与上述参考案例并不相同,应个案甄别,防止房地产行业风险。
二、应坚持实质判断而非形式判断
投资法律关系的本质,是共同出资、共同经营、共享收益、共担风险。认缴注册资本显著低于开发建设实际所需资金时,股东投入即属于取得土地使用权、推进项目运营所必需的资金投入,而非股东给予公司的额外融资。因而,必须结合注册资本数额、项目实际资金需求、项目公司运营状况等要素作实质判断,防止股东以 “小股大债” 之名行投资之实、规避投资风险。
判断的关键,在于是否符合借贷 “到期还本付息” 的本质。仅因协议中出现 “借款” 二字即认定借贷关系,是对合同条款的曲解。合同解释应综合运用文义、体系、目的等方法,探求当事人真实意思。借贷的特征是出借人不参与经营、不承担风险,还款与经营盈亏无关;而股东投入则与项目成败紧密相连。
入库参考案例已明确,股东向公司汇款的性质,须结合是否符合法律和公司章程有关增资的规定、股东增资决议、股东之间的协议、公司会计账册与审计报告的记载、股东与公司之间的付款收款凭证等证据综合判断;沈某诉上海某电子商务有限公司等民间借贷纠纷案(2024-10-2-103-001)亦强调,应 “综合判断股东投入款项的真实意思表示,避免控股股东借助实际控制公司的便利随意更改款项性质、侵害公司责任财产”。可见,应以实质相似性为核心标准,通过比对关键事实、合理确定比较点、语境化解构裁判要旨,确保类案判断的准确性。
三、项目公司的特殊性与资本显著不足
上述两个参考案例与房地产项目公司纠纷存在明显差异。项目公司专为运营特定项目而设,通常别无其他业务;房地产开发又受自有资金比例的国家规制,该部分资金只能源于股东投入。注册资本远不能满足经营需要,即属典型的资本显著不足。《全国法院民商事审判工作会议纪要》第 12 条指出,股东利用较少资本从事力所不及的经营,表明其缺乏经营诚意,实质是恶意利用公司独立人格和股东有限责任向债权人转嫁风险。由此观之,简单将此类资金认定为借款,难谓妥当。
四、政策规范亦须纳入考量
股东应当依照公司法和公司章程履行出资义务;设立项目法人的固定资产投资项目,还应遵守国家规范性文件的规定。房地产项目的资本金不得低于开发总投资的 20%,且必须为 “非债务性资金,项目法人不承担这部分资金的任何债务和利息”(见《国务院关于加强固定资产投资项目资本金管理的通知》《国务院关于调整和完善固定资产投资项目资本金制度的通知》)。项目总投资额须向有关机关备案,备案总额可作为认定依据。
五、结语
综上,认定股东以借款形式投入项目公司的开发建设资金性质,应摒弃形式主义,以 “到期还本付息” 为标尺,结合注册资本、项目备案投资总额、款项实际用途与项目运营状况综合判断。名为借款而实质构成资本投入的,不应支持股东按借贷关系请求返还。这既是准确适用法律的内在要求,也有助于防范房地产行业风险、维护交易安全和债权人利益。
编辑:崔仁杰
审核:杨树英
律所简介:庄和律所Base中国北京,立志成为全球中资企业ESG合规管理、刑事辩护、争议解等重大法律风险防控之咨询专家团队。我们信仰庄信有爱,天地人和。
联系方式:18110123109;
邮箱:Zhuanghelawfirm@163.com。


来源:北京庄和律所根据相关会议资料、专家观点汇总整理,欢迎广大网友批评指正
【版权声明】版权归作者或者原作者所有,仅供学习赏析之用,若涉及权限问题,烦请通过email向ysy_95@qq.com邮箱发送邮件告知,我们将立即反馈并解决 。感谢您的关注和支持!
 客服1
